
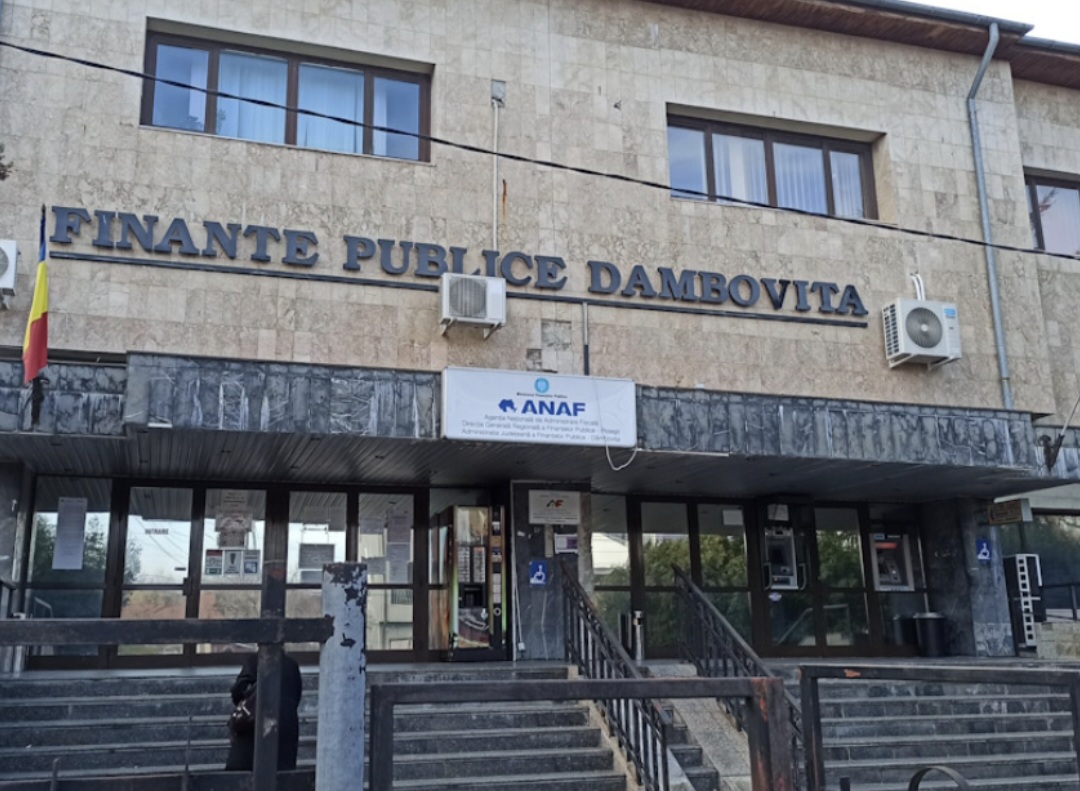
Românii care au obținut venituri în 2025, dar nu și-au îndeplinit obligațiile fiscale, riscă să primească notificări de la ANAF. Noua procedură permite Fiscului să stabilească din oficiu contribuțiile la pensii (CAS) și sănătate (CASS), în cazul persoanelor care nu au depus declarațiile fiscale obligatorii.
Măsura este prevăzută în Ordinul ANAF nr. 1.457/2026, publicat în Monitorul Oficial la 2 noiembrie 2026, și stabilește pașii prin care autoritățile pot identifica veniturile nedeclarate, calcula contribuțiile datorate și emite decizii de impunere.
Există însă și o perioadă în care contribuabilii își pot clarifica situația înainte ca ANAF să stabilească obligațiile fiscale.
20 DE ZILE PENTRU A CLARIFICA SITUAȚIA
Înainte de emiterea unei decizii de impunere, ANAF trebuie să transmită persoanei vizate o notificare în care prezintă situația identificată în evidențele fiscale.
De la comunicarea notificării, contribuabilul are la dispoziție 20 de zile pentru:
depunerea declarației unice;
prezentarea documentelor justificative care demonstrează că nu datorează contribuțiile respective.
Dacă situația este clarificată în acest interval, persoana nu mai este inclusă în procedura de stabilire din oficiu a obligațiilor fiscale.
Procedura prevede și audierea contribuabilului. În cazul în care acesta nu răspunde primei convocări, ANAF trebuie să transmită o a doua invitație.
CINE POATE FI VIZAT DE NOILE REGULI?
În ceea ce privește CAS, verificările îi vizează pe cei care au obținut venituri din activități independente sau din drepturi de proprietate intelectuală, atunci când veniturile anuale cumulate ating cel puțin echivalentul a 12 salarii minime brute pe țară.
Pentru CASS, categoriile de venituri luate în calcul sunt mai numeroase. Acestea pot include:venituri din chirii;venituri din investiții;venituri din activități agricole;
drepturi de autor;alte surse prevăzute de Codul fiscal.
Procedura include și situații distincte privind anumite venituri salariale obținute din străinătate, precum și pensiile încasate din alte state, pentru care sunt avute în vedere veniturile realizate începând cu august 2025.
CUM CALCULEAZĂ ANAF CONTRIBUȚIILE?
Pentru persoanele care nu își clarifică situația fiscală, autoritatea poate calcula obligațiile restante potrivit regulilor aplicabile veniturilor realizate în 2025.
În cazul CAS, baza de calcul pentru activități independente și drepturi de proprietate intelectuală poate fi echivalentă cu 12 sau 24 de salarii minime brute, în funcție de nivelul veniturilor.
Pentru CASS, plafoanele diferă în funcție de sursa veniturilor. În cazul chiriilor, investițiilor și altor venituri similare, calculul poate avea la bază plafoane de 6, 12 sau 24 de salarii minime brute. Pentru activitățile independente, contribuția poate fi raportată la venitul efectiv realizat, în limitele prevăzute de lege.
DECIZIA DE IMPUNERE POATE FI ANULATĂ
Chiar și după emiterea unei decizii de impunere din oficiu, contribuabilii mai au o posibilitate de a-și rezolva situația.
Aceștia au la dispoziție 60 de zile de la comunicarea deciziei pentru a depune declarația fiscală aferentă obligațiilor stabilite. În această situație, decizia emisă din oficiu se anulează.
Anularea este posibilă și atunci când ANAF constată că persoana verificată nu avea, potrivit legii, obligația de a declara veniturile sau de a achita contribuțiile respective.
Noua procedură urmărește identificarea veniturilor nedeclarate și recuperarea contribuțiilor datorate bugetului de stat, dar oferă și contribuabililor posibilitatea de a-și clarifica situația înainte sau după stabilirea obligațiilor fiscale.
